Проверка учёта перед составлением отчётности обычно выглядит как обход плана счетов сверху вниз: с первого по восемьдесят четвёртый. Список длинный, а порядок случайный — ошибка на счёте 62 всплывает после того, как вы уже закрыли декабрь. Разбираем другой подход: четыре контура проверки, где каждый следующий опирается на предыдущий, плюс инвентаризация по правилам ФСБУ 28/2023.
Почему обход по плану счетов подводит
План счетов — это классификатор, а не маршрут. Он не подсказывает, что расхождения по расчётам с поставщиками нужно ловить до проверки запасов, а закрытие затратных счетов — после того, как все первичные документы оказались в базе.
Логика проверки другая: сначала то, что можно сверить с внешним источником — банк, касса, контрагент, бюджет. Потом то, что требует пересчёта и осмотра. И только в конце — финансовый результат, который собирается из уже проверенных данных.
Перед стартом откройте учётную политику и посмотрите, какие способы в ней закреплены. Классический пример: транспортные расходы на доставку товара у торговой организации могут включаться в стоимость товара или относиться на расходы на продажу — и от этого зависит, какое сальдо на счёте 44 вы считаете нормой.
Ещё до контуров проверьте полноту ввода: остатки в кассе и на расчётных счетах совпадают с фактом, все использованные материалы списаны, незакрытые авансы объяснимы. Непроведённый документ не попадает в отчёты — чем «Записать» отличается от «Провести», разбирали в статье «Записать или Провести в 1С».
Контур 1. Деньги: касса, счета, подотчёт
Самый быстрый контур — здесь есть внешний источник для сверки, и расхождения видны сразу.
- Касса (
50). Сформируйте оборотно-сальдовую ведомость с детализацией по дням: отрицательного остатка на конец любого дня быть не должно. Если он есть — расход проведён раньше прихода. - Расчётные и специальные счета (
51,52,55). Сальдо сверяется с банковской выпиской до копейки. Расхождение почти всегда означает нескачанный или непроведённый документ. - Подотчёт (
71). Крупных незакрытых сумм быть не должно: либо авансовый отчёт не сдан, либо выдача задвоена. Развёрнутое сальдо по сотрудникам — нормально, «висящий» долг трёхлетней давности — нет.
Инвентаризация кассы и денежных документов проводится по местонахождению денег и каждому материально ответственному лицу — это требование пункта 23 ФСБУ 28/2023, а не формальность.
Контур 2. Долги: контрагенты, кредиты, бюджет и зарплата
Здесь ошибок больше всего, потому что сальдо формируется не одним документом, а цепочкой: договор → счёт → отгрузка → оплата → зачёт аванса.
Расчёты с поставщиками и покупателями (60, 62, 76). Формируйте ведомость с детализацией по всем субконто, включая документы расчётов, и обязательно с признаком развёрнутого сальдо. Развёрнутое сальдо — это одновременный остаток по дебету и кредиту одного счёта: свёрнутая цифра выглядит правдоподобно, а по документам расчётов висят незакрытые авансы.
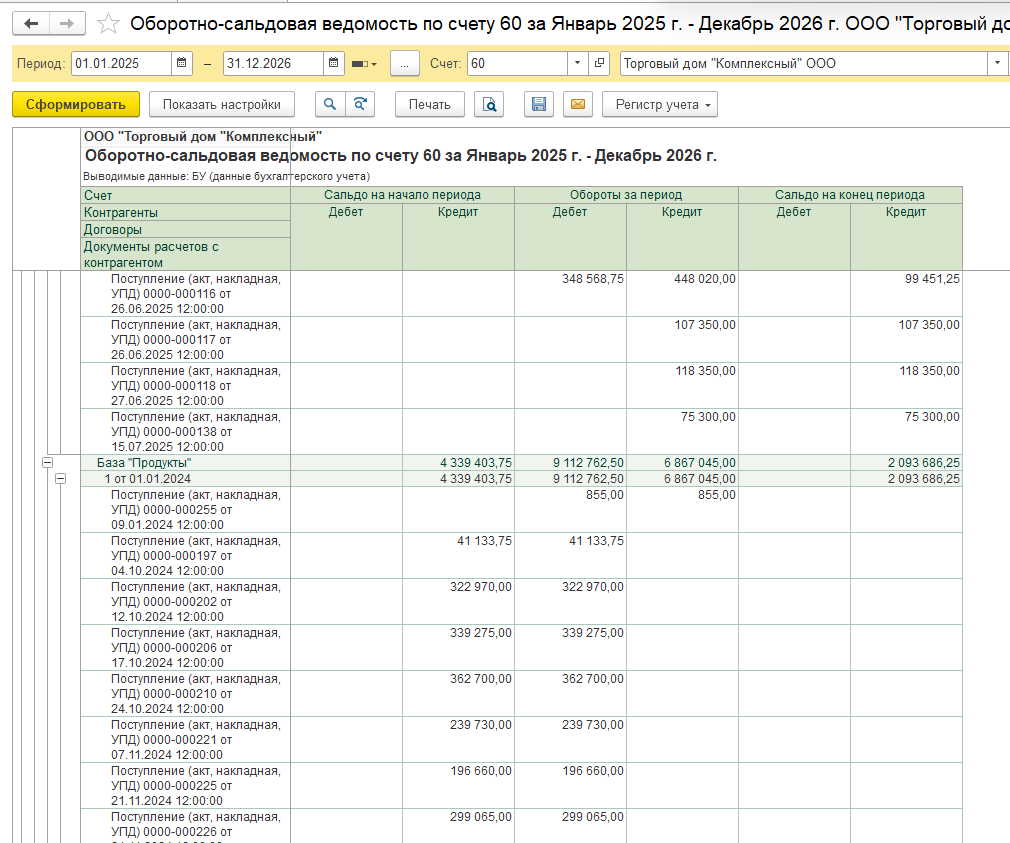
Рис. 1. Развёрнутое сальдо по документам расчётов: свёрнутый итог выглядит нормально, а внутри висят незакрытые авансы.
Отдельно смотрите на «красноту»: кредитовый остаток по активному субсчёту или дебетовый по пассивному. Чаще всего причина — нарушенная последовательность зачёта аванса; лечится перепроведением документов по хронологии, а не ручной корректировкой.
- Резервы по сомнительным долгам (
63). В бухгалтерском учёте резерв обязателен — это пункт 70 Положения по ведению бухучёта № 34н, а не право выбора. Если сомнительная дебиторка есть, а резерва нет — это ошибка, а не упрощение. - Кредиты и займы (
66,67). Отрицательного сальдо быть не должно. Типичная причина — на этих счетах отразили выданные займы вместо полученных. - Расчёты с бюджетом и взносами (
68,69). Сверьте с данными ЕНС и справками о сальдо: расхождение между учётом и личным кабинетом ФНС — повод найти потерянное уведомление или платёж. - Расчёты с персоналом (
70). Сальдо должно равняться реальной задолженности перед сотрудниками; развёрнутое сальдо по разным людям допустимо, «минус» по конкретному сотруднику — нет.
Если управленческие и бухгалтерские цифры по долгам расходятся системно, проблема не в отчёте, а в процессе ввода — такой случай мы разбирали в кейсе «Почему не бьются цифры».
Контур 3. Имущество: запасы, товары, ОС и НМА
Контур, где отрицательные остатки встречаются чаще всего и где их сложнее всего заметить: свёрнутое сальдо по складу может выглядеть положительным, пока один склад в минусе, а другой в плюсе.
- Материалы, товары, готовая продукция (
10,41,43). Проверяйте не только знак остатка, но и связку количества и суммы: количество без суммы или сумма без количества — признак некорректного списания. Отрицательные остатки по продукции часто появляются, когда реализацию провели раньше выпуска. - Полуфабрикаты (
21). Те же правила, что для материалов. - Основные средства (
01,02). Если есть сальдо или обороты — проверьте, начисляется ли амортизация и нет ли объектов, полностью самортизированных, но продолжающих числиться в эксплуатации. - Нематериальные активы (
04,05). Объекты должны соответствовать критериям ФСБУ 14/2022 — он применяется начиная с отчётности за 2024 год. Часть того, что раньше висело на04, по новому стандарту НМА не является. - Вложения во внеоборотные активы (
07,08). Сальдо нормально, если объект ещё не введён в эксплуатацию. Если объект давно работает, а сальдо осталось — не хватает документа принятия к учёту. - Отложенные налоги и входной НДС (
09,19). Сальдо на09объяснимо, если организация применяет ПБУ 18/02; малые предприятия вправе его не применять. Сальдо на19— либо НДС перенесён на будущие периоды, либо нет документов для вычета.
Отрицательные остатки удобно ловить не глазами, а отчётом: «Остатки номенклатуры на складах» показывает картину по складам и позициям, а расхождения между документами и справочниками находит обработка «Сравнение данных документов и справочников». Отдельная тема — дубли в номенклатуре и контрагентах: они ломают и остатки, и расчёты, и об этом есть материал «Дубли в справочниках 1С».
Контур 4. Финансовый результат и реформация
Этот контур проверяется последним: он собирает итог из всего, что вы уже сверили. Если начать с него, придётся возвращаться назад после каждой найденной ошибки в первичке.
| Счёт | Сальдо на конец года — норма? | Что делать, если не так |
|---|---|---|
000 | нет | вспомогательный счёт: найти и исправить документ ввода остатков |
20, 23 | да, если есть незавершённое производство | проверить, обосновано ли НЗП; если счёт закрывается в ноль каждый месяц — сверить настройки распределения |
25, 26 | обычно нет | проверить способ распределения косвенных расходов в учётной политике |
44 | частично | остаток допустим по расходам на доставку товара до склада, если товар не реализован |
90, 91 | итоговое нулевое после закрытия месяца | закрыть все месяцы по декабрь включительно |
99 | нулевое после реформации | выполнить реформацию баланса |
Реформацию проводят по состоянию на 31 декабря после того, как в учёте отражены все операции года: сальдо счетов 90 и 91 переносится на 99, а итог — на 84. После реформации счета 90 и 91 закрываются по всем субсчетам, и только тогда цифры можно переносить в баланс.
Порядок действий и типовые ловушки декабря мы разбирали в чек-листе «Закрытие года 2026 в 1С». Если приходится править прошлые периоды, сначала посмотрите, что вообще можно менять после установки даты запрета — в статье «Закрытый период в Бухгалтерии 3.0».
Быстрый прогон по формальным признакам даёт штатная экспресс-проверка ведения учёта в разделе «Отчёты»: она проверяет положения учётной политики, анализ состояния учёта, операции по кассе, книгу покупок и начисленный НДС. Она не заменяет сверку с контрагентами, но снимает грубые ошибки за минуты.
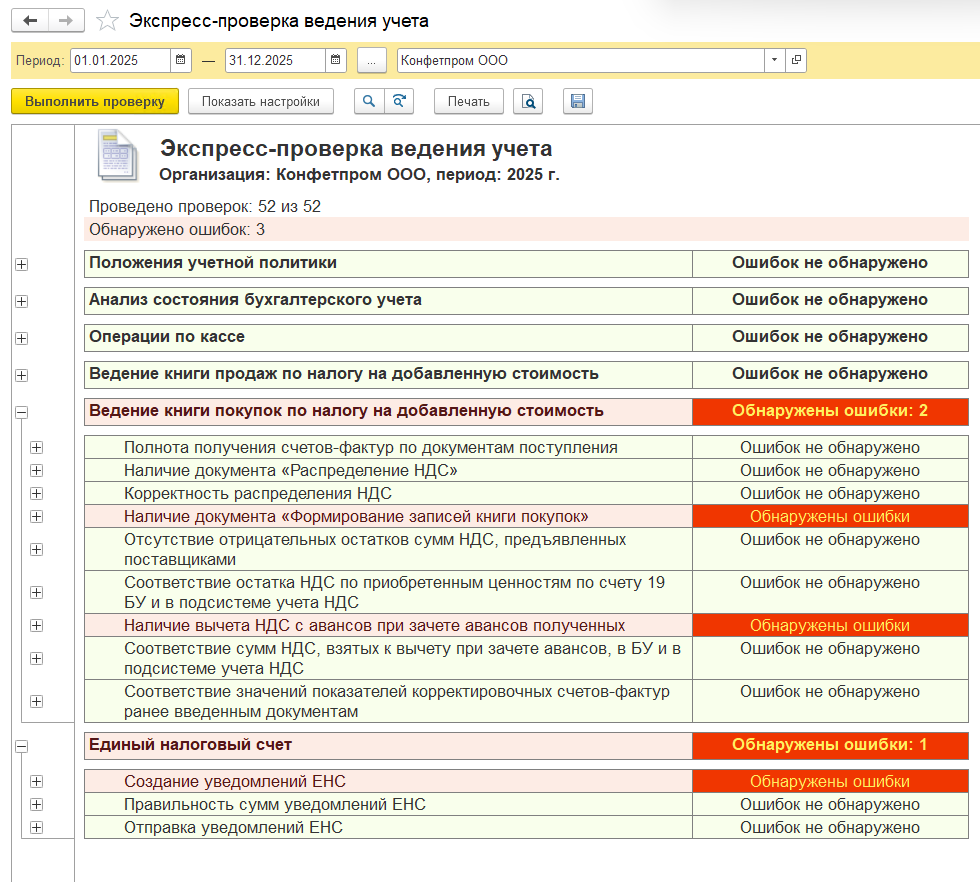
Рис. 2. Экспресс-проверка в разделе «Отчёты»: формальные признаки проверяются за минуты, сверку с контрагентами она не заменяет.
Инвентаризация: что изменил ФСБУ 28/2023
Инвентаризация — не пункт «для галочки» перед балансом, а обязательная процедура при составлении годовой отчётности. С 1 апреля 2025 года она проводится по ФСБУ 28/2023, и в нём есть детали, которых в старых чек-листах нет.
- Что инвентаризировать. Не только активы: обязательства, источники финансирования, объекты на забалансовых счетах и даже имущество и обязательства, которые в учёте не числятся. По неучтённым объектам составляются отдельные документы.
- На какую дату. По общему правилу — на отчётную дату. Исключение: основные средства, нематериальные активы, капитальные вложения и запасы, инвентаризация которых проводилась не ранее 1 октября отчётного года.
- Когда отражать результаты. Результаты инвентаризации активов, проведённой не ранее 1 октября, допускается регистрировать в том периоде, когда она закончена, но не позднее последнего календарного дня отчётного года.
- Периодичность по ОС. Стандарт даёт право инвентаризировать иные основные средства раз в три года, а библиотечные фонды — раз в пять лет. Это послабление, а не обязанность.
- Комиссия. Материально ответственных лиц включать в состав комиссии нельзя. Отсутствие одной пятой и более членов — основание признать результаты недействительными.
- Расчёты тоже инвентаризируются. Акты сверки с контрагентами, сверка с бюджетом и подтверждение задолженности — часть процедуры, а не отдельная задача.
Чек-лист и что делать, если баланс не сходится
- Сверить учётную политику: какие способы закреплены и применяются ли они фактически.
- Убедиться, что вся первичка введена и проведена до закрытия периода.
- Контур «Деньги»: касса по дням, счета против выписки, подотчёт.
- Контур «Долги»: развёрнутое сальдо по
60/62/76, резерв63, кредиты, ЕНС, зарплата. - Контур «Имущество»: отрицательные остатки, количество против суммы, амортизация, НМА по ФСБУ 14/2022, зависшие
07и08. - Провести инвентаризацию по ФСБУ 28/2023 и отразить результаты в учёте.
- Закрыть все месяцы по декабрь и выполнить реформацию баланса.
- Контур «Финрезультат»:
000,25,26,44,90,91,99— по таблице выше. - Прогнать экспресс-проверку и сверить итоговый баланс с оборотно-сальдовой ведомостью.
Если баланс всё равно не сходится, идите от симптома к причине: сначала вспомогательный счёт 000, затем развёрнутое сальдо по расчётам, потом отрицательные остатки и только после этого — настройки закрытия месяца. Ручная корректировка «на глаз» прячет ошибку до следующего года.
Инструменты, которые снимают часть рутины на этом пути, — в каталоге ExtLab: отчёты по остаткам, сверка данных документов и справочников, контроль правок проведённых документов. Если нужен отчёт под ваш порядок проверки или доработка закрытия месяца — оставьте заявку на индивидуальный заказ.