Закрытие года 2026 в 1С: чек-лист из 12 шагов
Закрытие года — это не одна кнопка «Закрыть месяц» в декабре, а цепочка действий, которую правильно начинать за полтора-два месяца до нового года. В 2026-м причин подготовиться заранее больше обычного: весь год действовала ставка НДС 22%, с 2027 года меняются декабрьские сроки платежей и штрафы, а отчётность за 2026 год впервые полностью формируется по ФСБУ 4/2023. Ниже — чек-лист из 12 шагов: что вычистить и сверить в ноябре, что закрыть в декабре и что не забыть после новогодних праздников.
Ноябрь: вычистить данные и свериться
Шаг 1. Резервная копия и тестовая база
Перед любыми массовыми операциями закрытия сделайте полную резервную копию базы и разверните её в тестовом экземпляре. Прогоните закрытие месяца на копии: так вы увидите ошибки методики и блокировки, не рискуя рабочими данными. Способы копирования и оценка их сложности — в нашей статье «Резервное копирование базы 1С — 6 способов».
Шаг 2. Ревизия справочников: дубли и «мёртвые» элементы
Дубли контрагентов и номенклатуры размазывают обороты по нескольким карточкам, и в годовых отчётах это превращается в необъяснимые расхождения. Перед закрытием прогоните справочники: дубли объедините, неиспользуемые элементы удалите. Механику и последствия мы разбирали в статье «Дубли в справочниках 1С: откуда берутся и почему это дорого».
Шаг 3. Сверка с контрагентами: счета 60, 62, 76
Сформируйте оборотно-сальдовые ведомости по счетам 60, 62 и 76 и проверьте, что сальдо по каждому контрагенту сидит на «своём» субсчёте: авансы — на 62.02 и 60.02, долги — на 62.01 и 60.01. Разверните взаиморасчёты по документам: незакрытые счета и оплаты, зависшие на 76 счёте, лучше разобрать сейчас, а не объяснять их аудитору в марте.
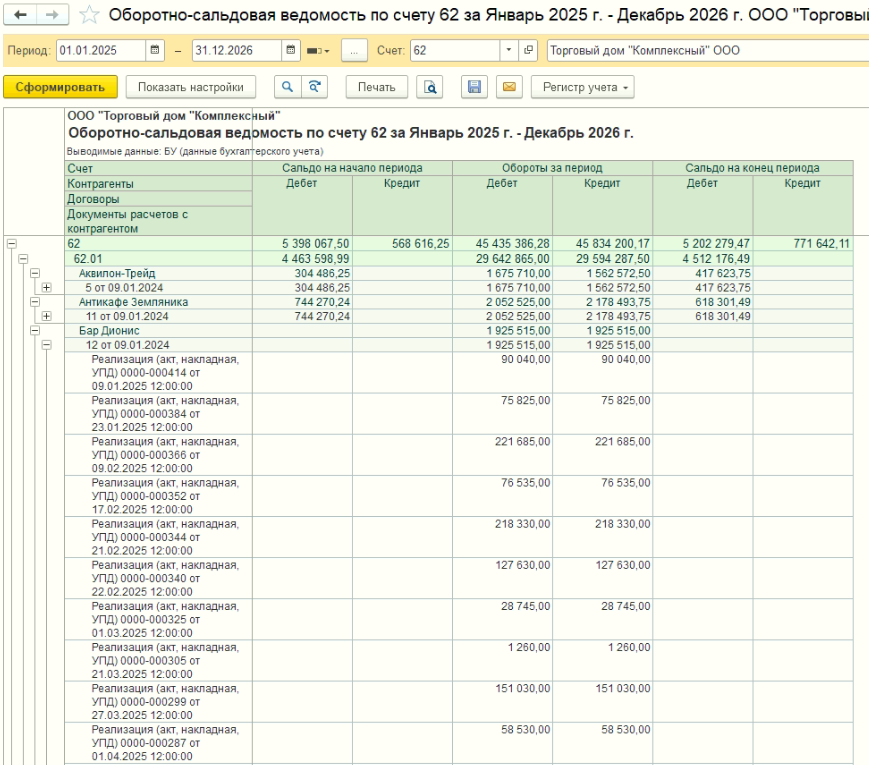
Рис. 1. Сверка расчётов: разворот сальдо по субсчетам и документам показывает незакрытые авансы и долги.
Шаг 4. Дебиторка и кредиторка: просрочка, зачёты, списания
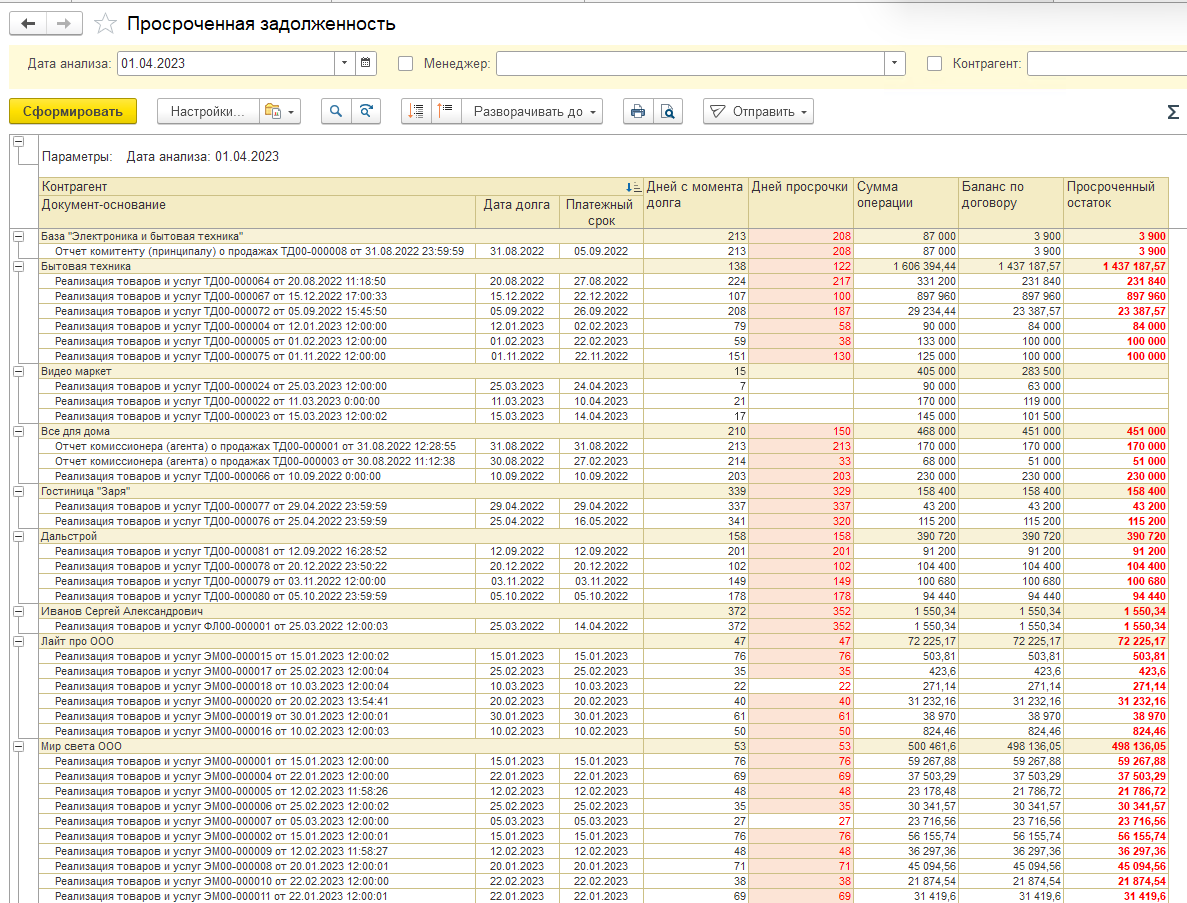
Проверьте просроченную задолженность: что можно закрыть зачётом взаимных требований (ст. 410 ГК РФ), что оплатят до конца года, а что придётся списать по истечении срока исковой давности (три года, ст. 196 ГК РФ). Списанную дебиторку оформите приказом и актом — это основание для внереализационных расходов. По управленческим конфигурациям картину просрочки по менеджерам даёт отчёт «Просроченная задолженность (по менеджерам)».
Декабрь: инвентаризация и закрытие операций
Шаг 5. Инвентаризация активов и обязательств
Инвентаризация перед годовой отчётностью обязательна: её проводят по правилам ст. 11 Закона № 402-ФЗ и методических указаний Минфина (приказ № 49 от 13.06.1995). Проверяют не только склады и кассу: основные средства, незавершёнку, расчёты с подотчётными лицами, дебиторку и кредиторку. Результаты оформляют инвентаризационными описями и сличительными ведомостями; выявленные излишки и недостачи проводят в декабре 2026 года.
Шаг 6. Закрытие месяцев с января по ноябрь — повторно (на копии)
Перед декабрём (сначала на резервной копии) заново прогоните регламентную операцию «Закрытие месяца» за все месяцы года: правки, внесённые задним числом, могли сломать уже выполненные закрытия. В «Бухгалтерии 3.0» операция живёт в разделе «Закрытие и отчёты» (в других настройках интерфейса — «Операции»). Обращайте внимание на порядок регламентных операций: он показан в справке внутри обработки, и нарушение порядка — частая причина «плавающих» результатов. В зависимости от выявленных расходений и ошибок и значения их исправления для сданной ранее отчетности - перезакройте период уже в рабочей базе.
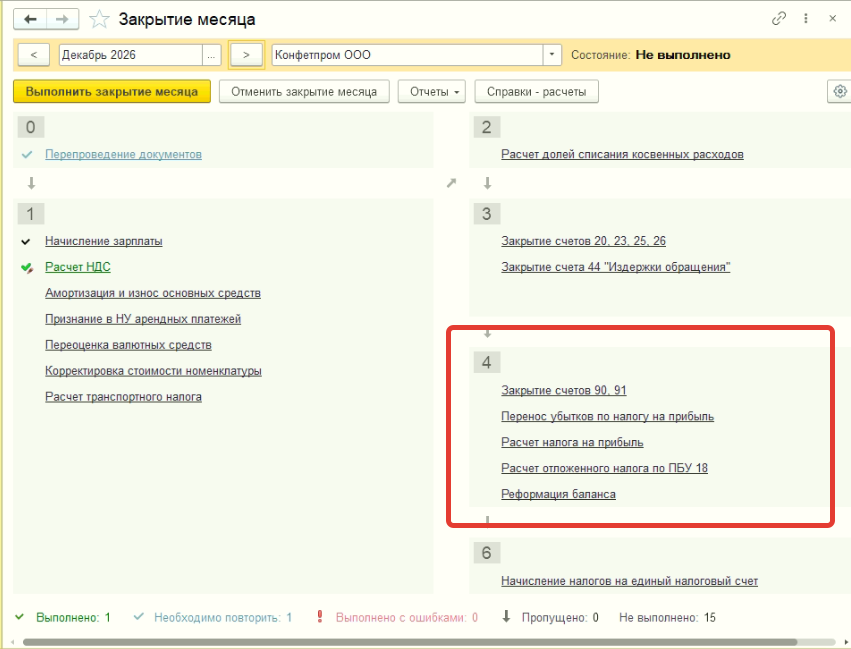
Рис. 2. «Закрытие месяца»: список регламентных операций декабря, завершающийся реформацией баланса.
Шаг 7. Экспресс-проверка ведения учёта
Запустите экспресс-проверку за 2026 год (раздел «Отчёты» → «Экспресс-проверка ведения учёта»). Она находит методические ошибки: красные сторно без основания, проводки с незаполненной аналитикой, остатки на «запрещённых» счетах, разрывы в НДС. Разберите предупреждения до реформации: после закрытия года исправлять их придётся в следующем периоде и с объяснениями.
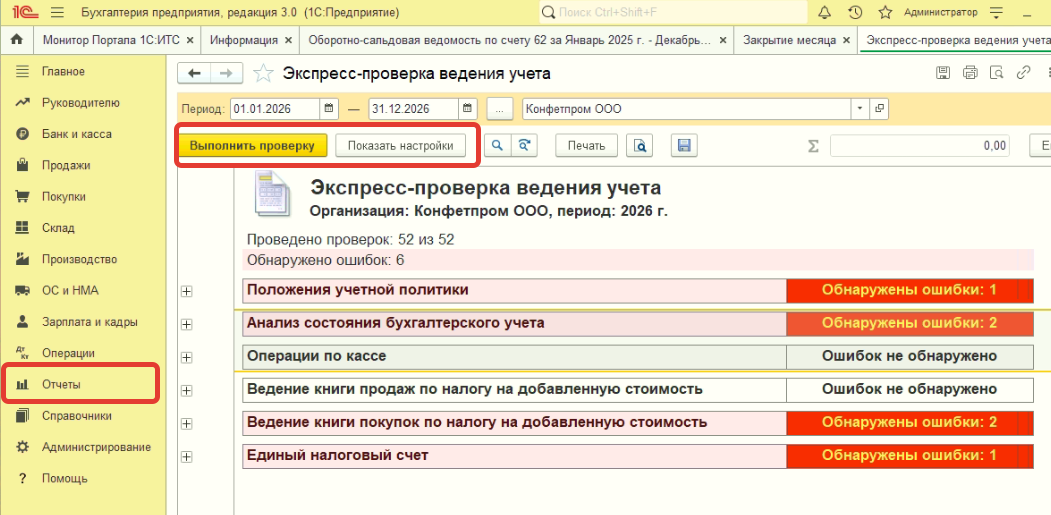
Рис. 3. Экспресс-проверка: предупреждения дешевле разбирать до реформации, а не после.
Шаг 8. Декабрьское закрытие и реформация баланса
После закрытия декабря выполните реформацию баланса — закрытие счетов 90, 91 и 99 с выводом финансового результата на счёт 84. В «Бухгалтерии 3.0» реформация входит в состав декабрьского закрытия месяца и дополнительно доступна отдельной обработкой. Контроль простой: на 1 января 2027 года счета 90, 91 и 99 должны быть закрыты без остатков, а обороты по счёту 99 — свёрнуты в чистую прибыль или убыток.
Шаг 9. Проверьте «висящие» остатки
Пройдитесь по счетам, которые не должны иметь сальдо на конец года или требуют пояснений: 20, 23, 25, 26, 44 (не списанные расходы и незавершёнка), 19 и 76.ВА (невычетанный НДС и НДС с авансов), 94 (не списанные потери), 97 (расходы будущих периодов с истёкшим сроком). Каждый остаток — либо ошибка, либо осознанное решение, которое стоит зафиксировать в бухгалтерской справке.
До 31 декабря: платежи и уведомления
Шаг 10. Фиксированные взносы ИП и декабрьские платежи
ИП платит фиксированные страховые взносы за 2026 год не позднее 31 декабря 2026 года (ст. 432 НК РФ). Но 31 декабря 2026 года — выходной по переносам праздников, а взносы уменьшают налог того года, в котором уплачены, поэтому платите заранее — не позднее 28–30 декабря. Взнос 1% с дохода свыше 300 000 ₽ за 2026 год можно уплатить до 1 июля 2027 года. Компаниям на ОСНО и УСН проверьте декабрьские платежи по новому календарю: часть сроков сдвинута, а с 2027 года действуют повышенные штрафы — детали в статье «Налоговый пакет-2027». Перед платежами сверьте сальдо ЕНС: с 1 сентября 2026 года зачёт положительного сальдо за другое лицо работает только при наличии у получателя реальной задолженности.
После нового года: отчётность и защита периода
Шаг 11. Сдайте отчётность за 2026 год в сроки
| Отчёт / платёж | Срок | Основание |
|---|---|---|
| РСВ за 2026 год | до 25 января 2027 | п. 7 ст. 431 НК РФ |
| НДС за IV квартал 2026 (декларация) | до 25 января 2027 | п. 5 ст. 174 НК РФ |
| НДС за IV квартал (три доли платежа) | 28 января, 28 февраля, 28 марта 2027 (с переносами с выходных) | п. 1 ст. 174 НК РФ |
| 6-НДФЛ за 2026 год | до 25 февраля 2027 | п. 2 ст. 230 НК РФ |
| Налог на имущество организаций (декларация и платёж) | декларация до 25 февраля, платёж до 28 февраля 2027 | ст. 383, 386 НК РФ |
| Налог на прибыль за 2026 год | декларация до 25 марта, платёж до 28 марта 2027 | ст. 287, 289 НК РФ |
| УСН за 2026 год | организации: декларация до 25 марта, платёж до 28 марта; ИП: до 25 и 28 апреля 2027 | ст. 346.21, 346.23 НК РФ |
| Бухгалтерская отчётность в ГИР БО | до 31 марта 2027 | ст. 18 Закона № 402-ФЗ |
Учтите три нюанса 2026 года. Во-первых, весь год действовала ставка НДС 22% — проверьте, что в IV квартале нет документов со старой ставкой. Во-вторых, по имущественным налогам 2026 год — последний, когда организации считают кадастровые объекты сами: с I квартала 2027 года расчёт ведёт ФНС и присылает сообщения, а уведомления подавать не нужно. В-третьих, коэффициенты-дефляторы на 2027 год (УСН — 1,153, ПСН — 1,325) уже опубликованы проектом приказа — заложите их в план лимитов.
Шаг 12. Закройте период и защитите его от правок
Когда отчётность сдана, установите дату запрета изменения документов за 2026 год (раздел «Администрирование» → «Настройки пользователей и прав» - «Даты запрета изменения») и выдайте исключения только главбуху. Подробнее о границах механизма — в статье «Закрытый период в Бухгалтерии 3.0».
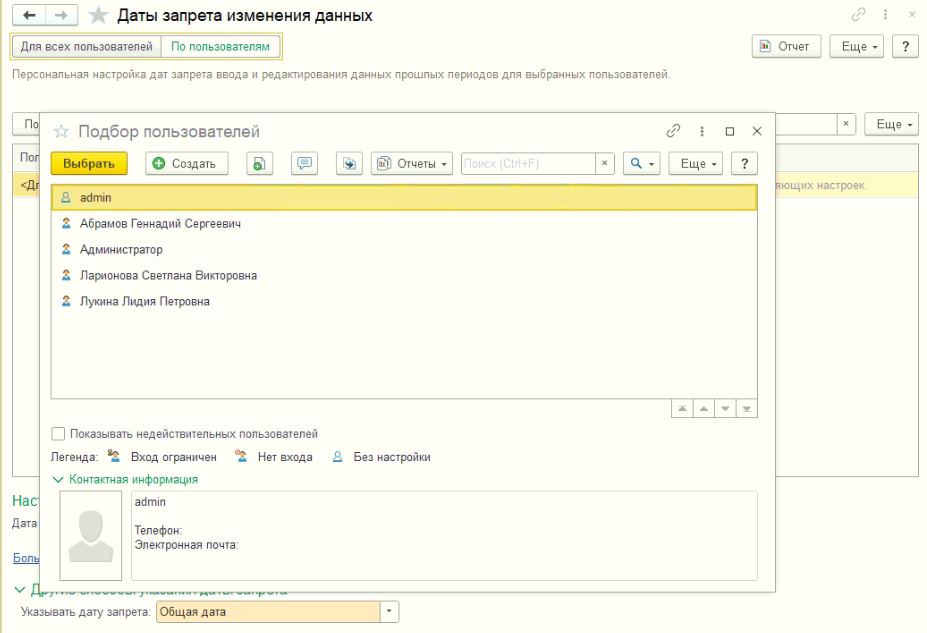
Рис. 4. Дата запрета изменения — последний рубеж защиты закрытого года.
Чек-лист закрытия года 2026
- Резервная копия базы + тестовый прогон закрытия.
- Ревизия справочников: дубли объединены, неиспользуемые удалены.
- Сверка с контрагентами по счетам 60, 62, 76.
- Разбор просроченной дебиторки: зачёты, оплаты, списания.
- Инвентаризация активов и обязательств, описи и сличительные ведомости.
- Повторное закрытие месяцев с января по ноябрь.
- Экспресс-проверка ведения учёта за 2026 год.
- Декабрьское закрытие + реформация баланса (счета 90, 91, 99 закрыты).
- Контроль «висящих» остатков: 20, 26, 44, 19, 76.ВА, 94, 97.
- Фиксированные взносы ИП уплачены до 28–30 декабря; декабрьские платежи по новому календарю.
- Отчётность за 2026 год сдана по таблице сроков.
- Период закрыт датой запрета и защищён от правок.
Итог
Закрытие года 2026 складывается из трёх блоков: вычистка и сверка данных в ноябре, инвентаризация и закрытие операций в декабре, отчётность и защита периода после нового года. Большинство проблем закрытия — не в декабре, а в накопленных за год «хвостах»: дублях справочников, незакрытых авансах, непроведённых документах и ручных правках. Чем раньше вы начнёте проходить чек-лист, тем дешевле обходится каждая найденная ошибка.
Если закрытие года в вашей базе требует наведения порядка — сверки нескольких баз, защиты закрытых периодов или разбора просроченной дебиторки — посмотрите готовые инструменты в каталоге ExtLab или оставьте заявку на индивидуальный заказ: разберём вашу базу и подготовим её к закрытию.
Решения из статьи
Комментарии
Пока нет комментариев. Будьте первым — поделитесь мнением!