Налоговая реформа 2026: итоги 9 месяцев — НДС 22%, УСН, что дальше
Пока все привыкали к цифровому рублю, налоговая реформа тихо отработала три квартала: с 1 января 2026 года НДС вырос до 22%, порог освобождения упрощёнки от НДС опустился до 20 млн рублей, а 3-НДФЛ надела новую форму. Сейчас октябрь, до закрытия года осталось меньше трёх месяцев — самое время подвести промежуточные итоги. Разбираем, что из реформы уже стало рутиной, где бухгалтеры до сих пор спотыкаются на переходном периоде и что критично закрыть в 1С до 31 декабря, чтобы январская отчётность за 2026 год не стала сюрпризом.
Рис. 1. Налоговая реформа — это когда калькулятор работает быстрее, чем юрист успевает прочитать пояснения.
Пять изменений реформы: что стало нормой за 9 месяцев
- НДС 22% вместо 20%. Базовая ставка выросла на два процентных пункта для практически всех товаров, работ и услуг. Льготные ставки не тронули — и за это отдельное спасибо. К октябрю большинство компаний уже пересчитали прайсы и привыкли к новой цифре в счетах-фактурах.
- УСН: порог освобождения от НДС — 20 млн рублей. В 2025 году упрощёнцы не платили НДС до 60 млн дохода, с 2026-го планка опустилась до 20 млн. И это ещё не конечная остановка: снижение порога заложено на несколько лет вперёд, так что «пересидеть» не получится — часть упрощёнцев уже столкнулась с необходимостью платить НДС в середине года.
- Специальные ставки НДС для упрощёнки — 5% и 7%. Альтернатива общей ставке 22% для тех, кто превысил порог: без вычетов по входящему НДС, зато проще учёт и меньше споров с налоговой. За три квартала многие уже определились с выбором и настроили учётную политику.
- Новая форма 3-НДФЛ. Отчётность за 2025 год сдавалась уже по обновлённой форме — кампания позади, но форма останется актуальной и для отчётности за 2026 год в начале 2027-го.
- НДФЛ для иноагентов — 30% и без вычетов. Редкий, но болезненный кейс: если среди физлиц-получателей дохода есть такие статусы, настройки расчёта НДФЛ нужно было пересмотреть ещё в начале года.
На фоне этих пяти продолжили набирать обороты уже знакомые истории: цифровой рубль в рознице и постепенный переход на электронные кадровые документы. Но главными героями первых трёх кварталов стали именно НДС и упрощёнка — о них и поговорим подробнее.
НДС 22%: как пережили переходный период и что осталось
Новая ставка применяется к отгрузкам с 1 января 2026 года. Всё, что отгружено до 31 декабря 2025-го включительно, живёт по ставке 20% — независимо от того, когда пришли деньги. К октябрю основные грабли переходного периода большинство компаний уже прошли, но хвосты тянутся до сих пор.
Рис. 2. Два процентных пункта — мелочь, пока не начнёшь пересчитывать все прайсы и ценники.
- Авансы-2025 под отгрузку-2026. Аванс, полученный в декабре 2025-го, исчислялся по старой ставке 20/120, а отгрузка в январе шла уже по 22%. Разницу и принятие авансового вычета к учёту нужно было контролировать отдельно — это классическая боль каждого изменения ставки. К октябрю большинство таких авансов уже закрыты отгрузками, но сверить остатки стоит.
- Договоры с формулировкой «цена включает НДС». Если цена зафиксирована твёрдо и НДС «внутри», с января налог извлекается из той же цены по новой ставке — то есть выручка фактически уменьшилась на эти два процента. Те, кто не пересмотрел договоры в начале года, весь 2026-й платят разницу из своей маржи. До конца года есть шанс оформить допсоглашения хотя бы на 2027-й.
- Прайсы, ценники, оферты. Всё, где цена указана с НДС, с 1 января должно было быть пересчитано. Маркетинг ворчал, бухгалтерия считала — и к осени этот процесс в большинстве компаний завершился.
- Корректировки по старым отгрузкам. Корректировочные документы к отгрузкам 2025 года оформляются по ставке 20% — ставка «замораживается» на дату первоначальной отгрузки. Это правило будет актуально ещё долго: корректировки по 2025 году возможны и в 2027-м.
УСН в клубе НДС: как распределились упрощёнцы за три квартала
Упрощёнцы, годами не знавшие слова «вычет», за 9 месяцев разделились на три лагеря: тех, кто ниже порога и по-прежнему без НДС; тех, кто выбрал специальные ставки 5% или 7% без вычетов; и тех, кто пошёл на общую ставку 22% с полноценными вычетами.
| Кто вы по итогам 2026 года | Ставка НДС | Вычеты по входящему НДС |
|---|---|---|
| Доход за год ниже 20 млн ₽ | Не платите НДС | — |
| Превысили порог, умеренные доходы | 5% (спецставка) | Нет |
| Превысили порог, доходы ближе к потолку УСН | 7% (спецставка) | Нет |
| Выбрали общий порядок добровольно или из-за структуры затрат | 22% | Да |
Границы применения ставок 5% и 7% привязаны к диапазонам дохода — за три квартала ФНС выпустила дополнительные разъяснения, и границы стали понятнее. Логика выбора, которую подтвердила практика: чем больше у вас входящего НДС от поставщиков, тем выгоднее общий порядок с вычетами; чем «чище» маржа и меньше затрат с НДС — тем привлекательнее спецставка.
И нюанс для тех, кто на УСН «доходы минус расходы», который за три квартала стал очевиден: НДС, уплаченный по спецставке, учитывается в расходах. Те, кто настроил учётную политику в начале года, сейчас видят эту экономию в отчётах; те, кто отложил — до сих пор теряют деньги.
Мелочи, которые продолжали напрягать весь год: 3-НДФЛ, кадровый ЭДО
- 3-НДФЛ сменила форму — как обычно, аккурат перед отчётной кампанией начала года. Кампания позади, но форма останется и для отчётности за 2026 год: в актуальных релизах 1С она есть, главное — не сидеть на старом релизе в январе 2027-го.
- Кадровый ЭДО стал обязательным для всё большего круга работодателей в течение 2026 года. Кто ещё печатает приказы в трёх экземплярах под роспись — к концу года оцифроваться уже не «самое время», а просто необходимо.
Чек-лист: что закрыть в 1С до конца 2026 года
- Обновите 1С до актуального релиза. Ставка 22%, новые формы и форматы уже в релизах 3.0.206–3.0.207 — подробности в обзоре новых возможностей. До закрытия года обновиться критично: январская отчётность за 2026 год пойдёт по новым форматам.
- Сверьте ставки НДС в карточках номенклатуры, ценах и шаблонах документов: с 1 января 2026 года — 22%. Если где-то осталась старая ставка — это ошибка, которая всплывёт при закрытии года.
- Пересмотрите договоры с твёрдыми ценами и формулировкой «НДС включён в цену». То, что не успели оформить допсоглашениями в начале года, можно хотя бы закрыть на 2027-й — иначе два процента продолжат съедать маржу.
- Закройте хвосты переходного периода: декабрьские авансы-2025, январские отгрузки-2026, незакрытые корректировки по старым ставкам — всё это должно быть сведено до 31 декабря.
- Для УСН: проверьте доход за 2026 год по нарастающей — если подходите к порогу 20 млн, заранее подготовьтесь к уплате НДС с следующего периода и выберите ставку (5/7% или общую с вычетами).
- Защитите прошлые периоды от случайных правок. При закрытии года главный страх — кто-то перепроведёт документ 2025 или начала 2026 года и тот пересчитается по неверной ставке. Расширение «Контроль изменения проведённых документов» открывает проведённые документы только для просмотра, а про работу с закрытым периодом мы писали в отдельной статье.
Документов за год стало больше: причём тут ЭДО и архивы
Рост ставки и приход упрощёнки в НДС за три квартала означали больше первички, больше корректировочных документов и больше обмена с контрагентами, которые переспрашивали «а по какой ставке ваш январский счёт?». К октябрю поток документов стабилизировался, но объём остался выше, чем в 2025-м. Если прямого модуля ЭДО у вас нет, выручает штатная выгрузка: в статье «Как выгрузить документ из 1С в ЭДО» мы показали, как отправить документ оператору без платных интеграций — и добавили туда пакетную выгрузку: выделяете пачку документов в журнале и выгружаете за один приём.
Рис. 3. Когда оператор присылает архивы пачками, главное — не утонуть в служебных файлах.
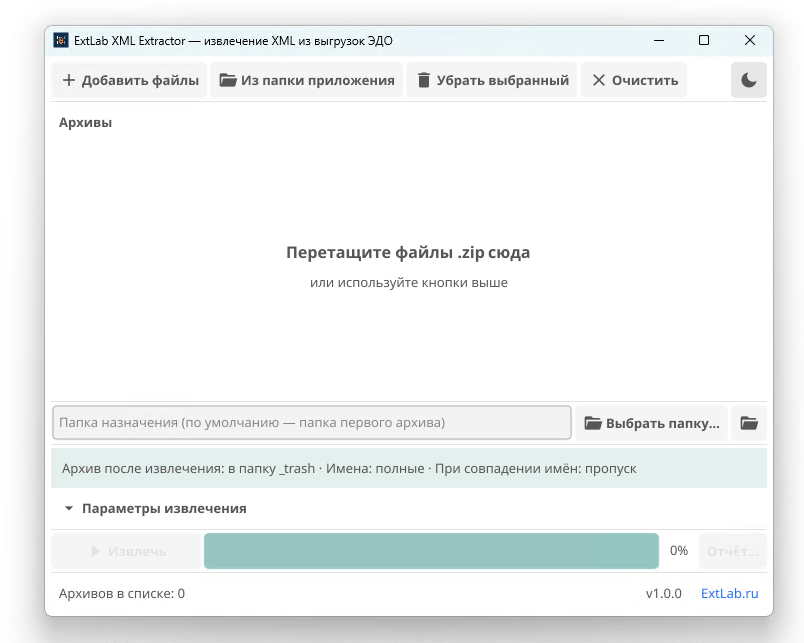
А дальше начинается самое интересное: операторы и 1С отдают документы ZIP-архивами, внутри которых помимо нужного XML лежат служебные card.xml, meta.xml и подписи. За три квартала реформы таких архивов накопилось немало — особенно у тех, кто разбирал переходный период по ставкам. Чтобы не перебирать сотни архивов вручную в поисках нужного УПД, держите под рукой ExtLab XML Extractor — недорогую портативную утилиту, которая за пару кликов извлекает из архивов чистые XML-титулы ФНС и сама убирает ненужные архивы в папку _trash. При подготовке к закрытию года и сверке документов за 2026-й это экономит не один вечер.
Итог: реформа позади, впереди — закрытие года
Налоговая реформа 2026 года за три квартала перестала быть новостью и стала рабочей реальностью: ставка НДС 22%, порог УСН 20 млн рублей, спецставки 5/7%, новая 3-НДФЛ и точечные изменения по НДФЛ — всё это уже встроено в повседневную работу. Почти всё из этого 1С умеет — при условии, что вы на актуальном релизе и проверили ставки, цены и договоры. Переходный период спокойнее всего пережили те, кто в начале года разделил «старые» и «новые» операции и защитил прошлые периоды от случайных перепроведений.
Сейчас, в октябре, главная задача — не оглядываться на реформу, а готовиться к закрытию 2026 года: сверить ставки, закрыть хвосты переходного периода, проверить договоры и защитить проведённые документы. Если хотите пройти закрытие года без авралов — настроить ставки, переходный период, защиту проведённых документов или адаптацию под вашу специфику — оставьте заявку на индивидуальный заказ. Готовые решения для бухгалтерии и управленческого учёта — в каталоге ExtLab.
Решения из статьи
Комментарии
Пока нет комментариев. Будьте первым — поделитесь мнением!